
El coste total de propiedad (TCO) de un cilindro sin vástago es el valor actual de adquirir, instalar, utilizar, mantener, sustituir y, finalmente, retirar el sistema. No puede describirse con un porcentaje fijo. Una estimación defendible utiliza la demanda de aire medida, el historial de mantenimiento y averías, las consecuencias para la producción, el momento de sustitución y el valor residual de la posición exacta de la máquina.
Por eso, este artículo tiene un alcance más específico que una comparación general de costes entre actuadores neumáticos y eléctricos. El objetivo es comparar dos opciones de cilindro sin vástago, o una unidad instalada y la sustitución propuesta, sin dar por hecho que debe imponerse el cilindro más barato o el de mayor precio.
Puntos clave
- El NIST exige un único periodo de estudio.
- Los datos de planta del DOE no pueden demostrar el ahorro de un cilindro.
- SMC enumera ocho elementos de inspección para una serie MY1B concreta.
- Un sobreprecio solo se amortiza cuando los ahorros medidos en aire, mantenimiento y tiempo de inactividad superan el umbral de equilibrio calculado.
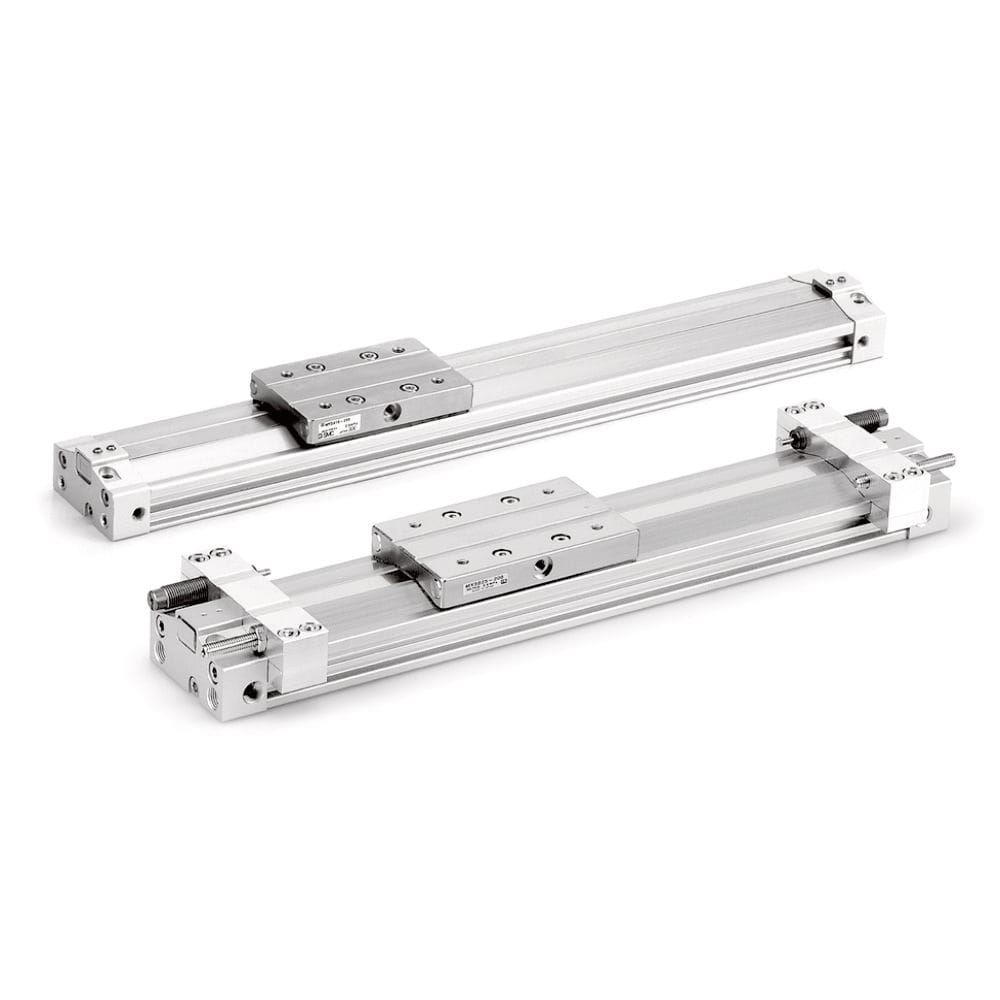
El registro de TCO de un cilindro sin vástago debe identificar la serie, el diámetro, la carrera, la disposición de las guías, la amortiguación, los sensores y las piezas de mantenimiento exactos. El aspecto del producto por sí solo no determina el coste de operación.
¿Qué costes deben incluirse en un modelo de TCO de un cilindro sin vástago?
El manual de cálculo del coste del ciclo de vida del NIST de 2022 organiza los costes por año y descuenta cada importe a una misma fecha base. Su método abarca adquisición, propiedad, operación, mantenimiento y retirada durante un periodo de estudio definido (NIST Handbook 135, 2022). Estos cinco límites constituyen un punto de partida sólido para comparar cilindros sin vástago.
Utilice el mismo requisito funcional para todas las opciones. Un cilindro más económico que no pueda soportar el momento de cabeceo, guiñada o balanceo especificado no es una alternativa económica. Tampoco lo es una unidad de gama superior cuya capacidad adicional de guiado, resolución de sensores o protección anticorrosión no aporte valor a la aplicación.
El coste inicial incluye más que el cuerpo del cilindro:
| Partida de coste | Incluir en la hoja de cálculo | Evidencia que debe conservarse |
|---|---|---|
| Adquisición | Cilindro, carro, guías, sensores, amortiguadores, racores, válvulas y repuestos | Oferta desglosada y códigos de modelo exactos |
| Instalación | Soportes, mecanizado, tubos, cableado, protecciones y mano de obra de alineación | Orden de trabajo, plano y horas de técnico |
| Puesta en marcha | Programación, ajuste de presión y velocidad, pruebas de aceptación | Hoja de pruebas y límites aprobados |
| Operación | Aire comprimido, demanda de purga o soplado e inspecciones | Registro de caudal, registro de presión y recuento de ciclos |
| Mantenimiento | Limpieza, lubricación, juntas, bandas, rodamientos y amortiguadores | Historial de mantenimiento preventivo y facturas de piezas |
| Impacto de las averías | Diagnóstico, reparación, rechazos, producción perdida y transporte urgente | Código de parada y registro de la incidencia |
| Sustitución | Desmontaje, unidad nueva, nueva puesta en marcha y retirada | Año de sustitución previsto y valor residual |
El límite de costes debe seguir la posición de la máquina, no la factura del proveedor. Si la opción A incluye un carro guiado y la opción B necesita una guía independiente, incluya ambos sistemas de guiado en la comparación. Aplique la misma regla a válvulas, sensores, soportes, kits de mantenimiento y mano de obra de puesta en marcha. Por ejemplo, compare un cilindro con guía integrada con el cilindro competidor más el carril externo que necesita, los soportes, el trabajo de alineación y los rodamientos de recambio. Para cambiar de proveedor, complete primero las comprobaciones de la guía de alternativas a cilindros sin vástago SMC. El TCO clasifica opciones técnicamente aceptables; nunca justifica una sustitución cuya intercambiabilidad no se haya verificado.
El registro de datos que sustenta una estimación creíble
El manual actual MY1B-Z1 de SMC enumera ocho puntos de inspección: tornillos flojos, funcionamiento suave, variación del tiempo de ciclo, movimiento de la mesa, fugas, daños, drenaje y holgura del carro (manual de funcionamiento SMC MY1B-Z1, consultado en 2026). Un registro de costes útil asigna tiempo y dinero a estas condiciones observables.
Construya la referencia a partir de una posición de máquina o de una población claramente definida. No combine una línea de envasado limpia con una célula de soldadura solo porque ambas empleen el mismo diámetro. La contaminación, la carrera, el momento de carga, la frecuencia de ciclo, la energía de amortiguación, los tubos, el acceso para mantenimiento y las consecuencias del tiempo de inactividad pueden cambiar el resultado.
Registre, como mínimo, estos datos:
| Dato | Fuente preferida | Unidad o formato |
|---|---|---|
| Configuración exacta | Placa de características, plano e historial de compras | Serie, diámetro, carrera y opciones |
| Presión de trabajo | Manómetro situado cerca de la máquina durante la producción | bar(g), MPa(g) o psig |
| Demanda de aire libre | Ramal medido o cálculo de ciclo validado | m³/min ANR, L/min ANR o SCFM |
| Ciclo de trabajo y tiempo de producción | Contador del PLC y calendario de turnos | ciclos/hora y horas/año |
| Potencia específica del compresor | Datos verificados del compresor a la presión correspondiente | kW por m³/min o kW por 100 cfm |
| Precio de la electricidad | Factura eléctrica con los cargos por demanda separados | Moneda/kWh |
| Trabajo preventivo | Historial del CMMS | Horas/intervención e intervenciones/año |
| Trabajo correctivo | Registro de averías y reparaciones | Averías/año, mano de obra y piezas |
| Consecuencia para la producción | Tarifa aprobada por finanzas u operaciones | Moneda/hora más rechazos |
| Hipótesis del estudio | Ingeniería y finanzas | Años, tasa de descuento y tratamiento de la escalada |
Normalice el caudal antes de comparar proveedores. ISO 8778 especifica la atmósfera de referencia normalizada que se utiliza al declarar el rendimiento de componentes y sistemas neumáticos (ISO 8778, confirmada en 2022). Si un catálogo indica ANR y otro emplea una condición de referencia diferente, documente y convierta la base antes de utilizar cualquiera de los dos valores. Un volumen de ciclo calculado resulta útil para la evaluación preliminar, pero un caudalímetro ofrece una evidencia más sólida cuando el escape de la válvula, el volumen de los tubos, las fugas, la recuperación de presión, las paradas intermedias o el soplado auxiliar afectan al ramal. La calculadora de consumo de aire puede establecer una demanda preliminar antes de realizar una prueba de producción con medición.
¿Cómo se calcula el coste anual del aire comprimido?
Una ficha técnica del DOE a escala de planta indicó que la generación de aire comprimido representaba alrededor del 10% de la electricidad de una instalación industrial típica y el 30% o más en algunas instalaciones (DOE, 2004). Ese intervalo histórico muestra por qué es importante medir, pero no asigna un porcentaje de coste universal a un cilindro sin vástago concreto.
Para estimar un uso final, combine el caudal de aire normalizado con la potencia específica del compresor. CAGI define la potencia específica como la entrada eléctrica necesaria para suministrar un caudal determinado a una presión de descarga concreta y publica directrices sobre fichas de datos verificadas para comparar compresores (CAGI, consultado en 2026).
Donde:
- es el coste energético anual del aire.
- es el caudal activo de aire libre, expresado en m³/min sobre la base documentada de atmósfera de referencia y no en una condición de catálogo sin especificar.
- es la fracción del tiempo programado durante la cual ese caudal está activo.
- es la potencia específica verificada del conjunto compresor, en kW por m³/min a la presión de descarga y el estado de funcionamiento correspondientes.
- son las horas anuales.
- es el precio de la electricidad aplicable por kWh, con el mismo límite tarifario para todas las opciones.
El caudal multiplicado por la potencia específica da los kW eléctricos. Al multiplicar por las horas activas se obtienen los kWh y, al multiplicar por el precio de la energía, el coste anual. Utilice la entrada medida del compresor y el caudal suministrado siempre que estén disponibles. La potencia nominal de la placa del motor puede sobreestimar o subestimar el coste marginal de cambiar un actuador, porque la potencia en vacío, la secuenciación de compresores, el almacenamiento, la purga del secador, las fugas y los controles de presión afectan a la respuesta de la planta. Por ese motivo, la fórmula completa del compresor del DOE incluye el tiempo de funcionamiento, la fracción de carga, la potencia al freno a plena carga, la eficiencia del motor y el precio de la electricidad.
No divida el caudal medido del cilindro por un porcentaje inventado de «eficiencia del sistema». Utilice un coste específico de planta por unidad de aire libre o multiplique la demanda de aire libre del uso final por la potencia específica verificada del compresor. Mezclar ambos métodos puede contabilizar las pérdidas dos veces.
La presión también es una variable económica. Si el candidato necesita más presión para vencer la fricción o desplazar la carga, evalúe la variación de la potencia específica y cualquier efecto sobre otros usuarios de la planta. La guía relacionada sobre la presión de trabajo de los cilindros neumáticos explica por qué deben comprobarse conjuntamente el margen de fuerza y la estrategia de presión.
¿Cómo deben valorarse el mantenimiento y el tiempo de inactividad?
El manual MY1B-Z1 establece límites de fuga específicos del modelo de 300 cm³/min (ANR) a 0,1 MPa y 425 cm³/min (ANR) a 0,8 MPa (SMC, consultado en 2026). También recomienda aplicar grasa mensualmente en las zonas de la guía y la banda de sellado especificadas. Estos valores no pueden trasladarse a todos los cilindros sin vástago.
Empiece por las instrucciones del fabricante de la serie exacta. Un diseño de unión mecánica puede requerir inspeccionar la banda de sellado, la banda antipolvo, el carro y la guía. Un cilindro de acoplamiento magnético presenta un comportamiento diferente frente a fugas y desacoplamiento. En un sistema con guiado externo, gran parte del coste de desgaste puede desplazarse fuera del cilindro y pasar a la guía.
Separe el mantenimiento programado del correctivo:
Donde:
- es el número de averías al año.
- incluye piezas, transporte urgente y servicio externo para una intervención.
- y combinan las horas de mano de obra interna con la tarifa de mano de obra cargada aprobada para el trabajo.
- y valoran únicamente el tiempo de producción realmente perdido, mediante una tarifa de operaciones y finanzas que refleje los búferes, las derivaciones y las restricciones del proceso.
- es la pérdida atribuible al reinicio.
Utilice un recuento de averías observado solo cuando se conozcan la población instalada y su exposición. Diez averías en 100 cilindros que trabajan un turno no equivalen a diez averías en 12 cilindros que funcionan continuamente. Registre los ciclos, la distancia recorrida o las horas de funcionamiento junto con el número de incidencias. La tarifa del tiempo de inactividad debe tener su propio responsable. Mantenimiento puede comunicar la duración de la reparación, pero operaciones y finanzas deben aprobar el valor de la producción perdida. Si los búferes o las derivaciones mantienen la producción, aplicar todos los ingresos de la línea exagera la pérdida. Cuando un cilindro detiene un proceso limitante, el coste directo de reparación puede subestimarla.
El artículo complementario sobre los requisitos de mantenimiento de cilindros y actuadores aborda las competencias del técnico y los trabajos de aislamiento. Para diagnosticar fugas, distinga la fuga admisible del modelo de una avería mediante la guía de fugas internas.
Ejemplo práctico a cinco años
Esta hoja de cálculo ilustrativa compara dos sistemas técnicamente aceptables durante cinco años con una tasa de descuento real del 6%. El factor de valor actual para costes iguales al final de cada año es 4,212. Esto sigue el método del NIST de descontar todas las alternativas a la misma fecha base y durante el mismo periodo de estudio (NIST Handbook 135, 2022).
Estas son hipótesis de ejemplo, no resultados de campo:
| Dato | Sistema A instalado | Sistema B candidato |
|---|---|---|
| Coste instalado y puesto en marcha | USD 4,000 | USD 5,500 |
| Caudal activo de aire libre | 0,45 m³/min ANR | 0,38 m³/min ANR |
| Fracción activa | 35% | 35% |
| Tiempo de funcionamiento | 4.000 h/año | 4.000 h/año |
| Potencia específica | 7,0 kW por m³/min | 7,0 kW por m³/min |
| Precio de la electricidad | USD 0,12/kWh | USD 0,12/kWh |
| Coste anual previsto de mantenimiento y averías | USD 2,800 | USD 2,040 |
La fórmula energética da USD 529,20/año para A y USD 446,88/año para B. Por tanto, el coste recurrente total es de USD 3.329,20/año para A y de USD 2.486,88/año para B.
La ecuación del TCO en valor actual es:
En esta ecuación, es el coste de instalación y puesta en marcha, es el periodo de estudio, es la tasa de descuento, es el valor residual y los términos anuales incluyen el aire, el mantenimiento preventivo, las averías y las sustituciones. Utilice moneda constante con una tasa de descuento real o moneda escalada con una tasa nominal. No mezcle ambos enfoques.
Sin sustituciones intermedias ni valor residual, el ejemplo produce:
| Resultado | Sistema A | Sistema B |
|---|---|---|
| TCO en valor actual a cinco años | USD 18,024 | USD 15,976 |
| Diferencia | USD 2,048 menos |
El sistema B gana con estas hipótesis, pero la conclusión no es universal. Su provisión para mantenimiento y averías explica la mayor parte de la diferencia. Si esa provisión procediera de una estimación comercial en vez de registros de mantenimiento comparables o de una prueba controlada, la hoja de cálculo habría puesto de manifiesto la incertidumbre, pero no la habría resuelto.
¿Cuándo se amortiza un cilindro de mayor precio?
En el ejemplo práctico, B tiene un sobreprecio inicial de USD 1,500. Durante cinco años y con un 6%, necesita un ahorro recurrente superior a aproximadamente USD 356/año según el método de valor actual del NIST, 2022. Este umbral permite que cada planta pruebe sus propios datos de energía, mantenimiento y tiempo de inactividad en lugar de afirmar un único plazo de amortización.
El ahorro anual de equilibrio es la reducción del coste recurrente cuyo valor actual equivale al sobreprecio inicial del candidato durante el periodo de estudio seleccionado.
Para un ahorro anual aproximadamente constante, el plazo simple de amortización es:
En el ejemplo, el ahorro recurrente anual es de USD 842,32, por lo que el plazo simple de amortización es de unos 1,78 años. El cálculo simple no tiene en cuenta el momento de sustitución, el valor residual, la escalada ni el descuento. Utilícelo como criterio preliminar y aplique después el TCO en valor actual para tomar la decisión. El análisis de equilibrio también indica qué evidencia importa. Si el ahorro documentado de aire supera por sí solo el umbral, las estimaciones inciertas de tiempo de inactividad no determinarán la elección. Si el resultado depende de una supuesta mejora de la tasa de fallos, exija un límite de garantía, datos de servicio comparables o una prueba gradual en la máquina antes de aprobar el sobreprecio.
Cree al menos tres escenarios:
- Caso medido: aire medido e historial del CMMS.
- Caso conservador: demanda de aire registrada, ninguna mejora de fiabilidad sin demostrar y una tarifa de tiempo de inactividad reducida para reflejar los búferes o la capacidad de derivación.
- Caso de tensión: mayor precio de la electricidad, demanda máxima de producción, sustitución más temprana, transporte urgente y ningún valor residual al final del periodo de estudio.
Por ejemplo, vuelva a calcular el caso conservador sin mejora de fiabilidad antes de atribuir valor a la afirmación de vida útil de un proveedor.
El candidato presenta solidez financiera cuando sigue siendo preferible con intervalos razonables de los datos. Si una pequeña variación de una sola hipótesis incierta invierte el resultado, negocie el riesgo mediante una prueba, criterios de aceptación, existencias de repuestos, un acuerdo de servicio o el precio, en lugar de presentar una cifra de TCO como un hecho.
¿Cómo se mantiene la imparcialidad de la comparación?
El NIST exige que las alternativas competidoras utilicen el mismo periodo de estudio, fecha base, fecha de entrada en servicio e hipótesis económicas, e incluye el análisis de sensibilidad como parte de la evaluación de la incertidumbre (NIST, 2022). Estos cuatro controles evitan la mayoría de las ventajas artificiales en una hoja de cálculo creadas por límites incoherentes.
Aplique estas reglas de revisión antes de aprobar la decisión:
- Compare únicamente opciones técnicamente aceptables. Deben aplicarse los mismos límites de carga, momentos, velocidad, carrera, entorno, detección, amortiguación, funciones de seguridad y aceptación de la máquina antes de iniciar la clasificación financiera.
- Utilice un único calendario de producción.
- Identifique la base del caudal.
- Mantenga separados los ahorros del compresor a escala de planta y el cambio medido o calculado en el uso final del cilindro sin vástago.
- Utilice tarifas aprobadas de mano de obra y tiempo de inactividad.
- Sitúe cada coste de sustitución en el año previsto, incluida la mano de obra y la nueva puesta en marcha asociadas a la intervención.
- Registre el valor residual de forma coherente, incluido cero cuando no exista valor de reventa, reutilización o repuesto recuperable.
- Pruebe el ciclo de trabajo, la potencia específica, el precio de la electricidad, las averías, la tarifa del tiempo de inactividad y el año de sustitución.
- Conserve reunidas las evidencias.
Para una decisión en fase de diseño, la comparación entre cilindros sin vástago y cilindros convencionales puede confirmar si la arquitectura sin vástago está justificada antes de modelar los costes. Una vez fijada la arquitectura, compare configuraciones exactas en lugar de etiquetas genéricas como «económica», «estándar» y «superior». Una conclusión imparcial puede mostrar que gana el cilindro de menor precio. También puede justificar un coste instalado mayor por la demanda de aire medida, el acceso para mantenimiento o la exposición a averías. La hoja de cálculo merece confianza cuando ambos resultados son posibles.
David Li preparó esta guía de modelización de costes para Bepto Neumática. Para revisar una aplicación, envíe los códigos de modelo exactos, los datos del ciclo de trabajo, la presión, la base de caudal, el historial de mantenimiento y los requisitos de aceptación mediante la página de contacto.
Preguntas frecuentes sobre el TCO de cilindros sin vástago
El manual MY1B-Z1 de SMC establece dos puntos de prueba de fuga admisible: 300 cm³/min (ANR) a 0,1 MPa y 425 cm³/min a 0,8 MPa. La diferencia ilustra la regla de estas preguntas frecuentes: utilice el manual y la base de funcionamiento del cilindro exacto en vez de aplicar un porcentaje, intervalo de mantenimiento o plazo de amortización genérico.
¿Basta el precio de compra para comparar dos cilindros sin vástago?
No. Compare el equipo suministrado, la instalación, la puesta en marcha, el consumo de aire, el mantenimiento programado, las reparaciones, el tiempo de inactividad, el momento de sustitución y el valor residual durante un mismo periodo de estudio. Confirme primero que ambas configuraciones cumplen los mismos requisitos de carga, momentos, velocidad, entorno, detección, amortiguación y seguridad. Un precio inferior no compensa una opción que no sirve para la aplicación.
¿Debo utilizar el consumo de aire del catálogo o el caudal medido?
Utilice el consumo de catálogo o calculado para una evaluación preliminar y mida después el ramal cuando la decisión sea relevante. Los valores de catálogo pueden no incluir el escape de la válvula, el volumen de los tubos, las fugas, el soplado auxiliar o el ciclo de trabajo real. Registre la base de aire de referencia conforme a ISO 8778 y compárela con la potencia específica del compresor a la presión correspondiente.
¿Puedo suponer que un cilindro de gama superior consume menos aire comprimido?
No. El consumo de aire depende del volumen efectivo, la presión, la frecuencia de ciclo, el estado de la válvula, las fugas, los tubos y los controles. Compare configuraciones exactas con el mismo ciclo de trabajo. Un sistema de guía o sellado mejor puede aumentar la fiabilidad sin cambiar el volumen desplazado, mientras que un diámetro mayor elegido para disponer de margen puede consumir más aire pese a tener un precio de compra superior.
¿Cómo debe valorarse el tiempo de inactividad imprevisto?
Mantenimiento debe aportar la duración de las reparaciones y el historial de incidencias; operaciones y finanzas deben aprobar la valoración monetaria. Tenga en cuenta los búferes, la capacidad de derivación, las operaciones limitantes, las pérdidas de reinicio y los rechazos. No multiplique cada hora de reparación por todos los ingresos de la línea salvo que la avería detenga realmente esa producción durante todo el tiempo registrado.
¿Cuál es la mejor forma de validar un ahorro de TCO previsto?
Establezca la referencia del eje instalado, monte el candidato en una posición cuyo riesgo pueda contenerse y registre la presión, el caudal normalizado, el tiempo de ciclo, las tareas de inspección, las averías y el impacto en la producción frente a límites de aceptación escritos. Recalcule el modelo con los resultados medidos. Amplíe el cambio solo cuando se mantengan tanto la aceptación técnica como el umbral financiero.
Fuentes y referencias técnicas
- NIST Handbook 135, Manual de cálculo de costes del ciclo de vida. Periodos de estudio comunes, cálculo de costes en valor actual, descuento, criterios de comparación y análisis de sensibilidad. Publicado en 2022. Consultado el 27 de julio de 2026.
- Departamento de Energía de EE. UU., Cómo determinar el coste del aire comprimido para su planta. Fórmula del coste de operación del compresor y contexto del consumo eléctrico a escala de planta. Publicado en 2004. Consultado el 27 de julio de 2026.
- Departamento de Energía de EE. UU., Mejora del rendimiento del sistema de aire comprimido. Economía del sistema, medición, presión, fugas, mantenimiento y directrices para evaluar la planta. Consultado el 27 de julio de 2026.
- Compressed Air & Gas Institute, Verificación del rendimiento. Definición y uso de la potencia específica del conjunto compresor y de las fichas de rendimiento verificadas. Consultado el 27 de julio de 2026.
- ISO 8778:2003. Atmósfera de referencia normalizada; confirmada en 2022. Consultada el 27 de julio de 2026.
- Manual de funcionamiento SMC MY1B-Z1, DOC1120098. Elementos de inspección, suministro de aire, entorno, mantenimiento, límites de fuga, trabajos en las juntas y resolución de problemas para la serie indicada. Consultado el 27 de julio de 2026.
- Lista de piezas de mantenimiento de SMC. Piezas de mantenimiento MY y CY. Consultada el 27 de julio de 2026.